Aluviones y lluvias: el riesgo climático ya impacta en el ecosistema inmobiliario
El aumento de los eventos climáticos extremos en Chile comienza a cambiar las reglas del mercado inmobiliario. En esta columna de opión, Cristián Martínez, fundador de Crece Inmobiliario, plantea que los aluviones y las lluvias intensas no solo ponen en riesgo viviendas y barrios, sino que también plantean nuevos desafíos para quienes compran o invierten en propiedades.
Por Cristián Martínez, Magister en Administración de Empresas y fundador de Crece Inmobiliario
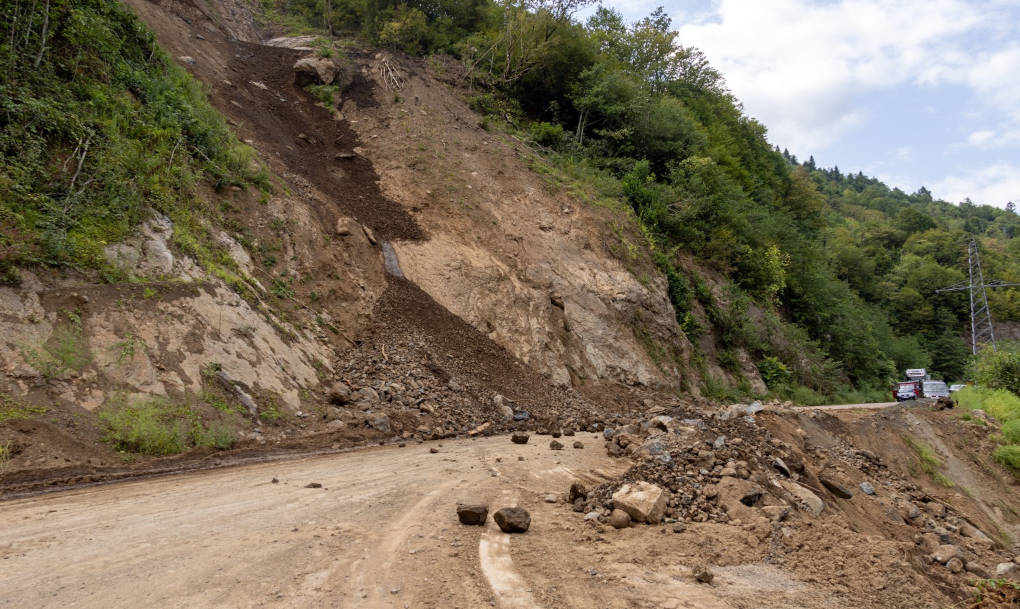
El aluvión del 8 de octubre en San Carlos de Apoquindo dejó una imagen difícil de olvidar. Según el municipio, cerca de 2.000 viviendas resultaron afectadas, y las pérdidas serían millonarias. Pero, más allá de la emergencia, el episodio deja una pregunta que quienes compran o invierten en propiedades ya no pueden esquivar: ¿cuánto pesa el riesgo climático en esta decisión?
Sin lugar a dudas, esta es una variable nueva en la ecuación, una que hace algunos años casi nadie consideraba y que no refiere solo a aluviones. En Chile convivimos con terremotos y ahora con eventos de lluvias extremas, tornados en regiones y trombas marinas en zonas costeras. Los riesgos de la naturaleza son hoy un factor que los inversionistas deben observar.
Ahora bien, el riesgo tiene precio, y lo sensato es poner una cifra: cuánto estoy dispuesto a asumir y cuánto me cuesta mitigarlo. Ahí aparecen los seguros y, en Chile, al tomar un crédito hipotecario, los seguros obligatorios son el de desgravamen y el de incendio, y por lo general se contratan en su modalidad colectiva.
Estas pólizas, negociadas por los bancos con las aseguradoras, tienen precios más bajos, pero cubren menos. Por eso conviene revisar qué cubre realmente el seguro que ya tenemos y evaluar si vale la pena pagar un adicional por coberturas frente a otros riesgos de la naturaleza, pensando en los últimos acontenicimientos y mirando los que vienen (olas de calor que derivan en incendios intensionales con alta propagación). Esa protección tiene un costo, y ese costo también debe estar en la evaluación.
Antes de comprar, la recomendación es revisar para conocer el historial de la propiedad y del sector, y ver si ahí ya han ocurrido desastres. Pedir los antecedentes urbanísticos a la municipalidad, averiguar qué medidas están tomando a nivel de administración local o desde el Gobierno para mitigar el riesgo, etc. Sumado a esto cotizar un seguro independiente antes de firmar, porque la aseguradora sí considera estas variables al fijar su precio.
¿Afectará la plusvalía? Puede hacerlo, y hay que mirarlo con atención. No obstante, en los hechos recientes, en San Carlos de Apoquindo los precios publicados no muestran, por ahora, una caída relevante. La razón es que existen factores que sostienen la demanda, como la cercanía a universidades, colegios, fuentes de trabajo y comercio, y hay personas dispuestas a asumir ese riesgo.
Asimismo, estes episodio en particular no debería provocar una caída importante en las ventas. Chile tiene un déficit habitacional del orden de las 500 mil viviendas, y las propiedades en zonas atractivas siguen siendo necesarias.
La conclusión es que hoy no existe evidencia suficiente para cuantificar cuánto podrían caer los precios en sectores expuestos. Pero sí son señales de alerta de que el clima está cambiando.
A quien compra el consejo es que incorpore una prima de riesgo a su evaluación, sabiendo que si la demanda es alta, el vendedor puede no aceptarla. Información, cobertura y claridad sobre cuánto riesgo estamos dispuestos a asumir: esa es la nueva ecuación.